飞科电器深度报告 个护小家电龙头,业绩持续增长
飞科电器深度报告:个护小家电龙头,业绩持续增长
一、引言:个护小家电赛道长坡厚雪,龙头飞科电器持续领跑
随着居民消费水平的提升和对个人护理重视程度的加深,个护小家电市场近年来展现出强劲的增长势头。作为国内个护小家电领域的龙头企业,飞科电器(603868.SH)凭借其强大的品牌力、渠道力和产品创新能力,实现了业绩的持续增长,引起了市场的广泛关注。广发家电曾婵团队发布深度报告,对飞科电器进行了全面剖析,认为其作为个护小家电龙头,业绩有望持续增长。
二、公司概况:从剃须刀龙头到个护小家电平台
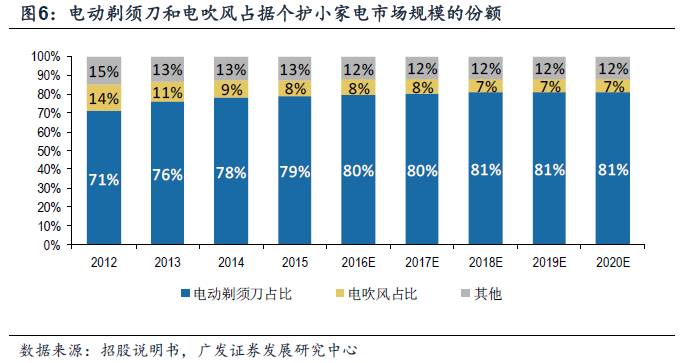
飞科电器成立于1999年,以电动剃须刀起家,逐步拓展至电吹风、毛球修剪器、电熨斗、加湿器等个人护理及生活电器领域。公司始终坚持“时尚、简约、科技”的产品理念,通过“飞科”和“博锐”双品牌战略覆盖不同消费群体,已成为国内个护小家电行业的领军企业。
三、行业分析:个护小家电市场空间广阔,增长动力充足
- 市场规模持续扩大:据相关数据,中国个护小家电市场规模已超千亿元,且每年保持两位数增长。电动剃须刀、电吹风等成熟品类稳步增长,新兴品类如美容仪、冲牙器等爆发式增长。
- 消费升级驱动:随着人均可支配收入的提高和消费观念的转变,消费者更愿意为高品质、高颜值、个性化的个护小家电买单。
- 线上渠道红利:电商平台的蓬勃发展以及社交电商、直播带货等新模式的兴起,为个护小家电提供了高效的销售渠道,降低了市场进入门槛,加速了产品普及。
四、核心竞争力分析:品牌、渠道、研发共筑护城河
- 品牌优势:“飞科”品牌深入人心,拥有广泛的用户基础和较高的品牌忠诚度。通过持续的广告投入和明星代言,品牌影响力不断增强。
- 渠道优势:公司构建了覆盖线上线下的立体化销售网络。线上与天猫、京东、拼多多等主流平台深度合作,并积极布局抖音、快手等新兴渠道;线下拥有庞大的经销商体系,渗透至三四线城市及乡镇市场。
- 研发创新:飞科电器注重研发投入,拥有数百项专利技术。公司不断推出符合消费趋势的新产品,如智能感应剃须刀、高速电吹风等,提升了产品竞争力。
- 成本控制:公司通过自动化生产、规模化采购和精细化管理,有效控制成本,保持了较高的毛利率水平。
五、业绩表现:营收与利润持续增长,盈利能力稳健
- 营收稳步增长:飞科电器营业收入保持稳定增长态势。即便在疫情期间,公司依然展现出较强的抗风险能力,2022年营收突破46亿元,同比增长约16%。
- 净利润持续提升:公司归母净利润从2017年的8.3亿元增长至2022年的10.2亿元,年复合增长率约4.3%。2023年前三季度,公司归母净利润同比增长约15%,增速回升。
- 盈利能力强劲:公司毛利率长期维持在40%以上,净利率保持在20%左右,处于行业领先水平。
- 现金流充沛:公司经营性现金流净额持续高于净利润,现金流质量高,为分红和再投资提供了坚实基础。
六、未来增长点:新品拓展、渠道深化与出海布局
- 产品品类拓展:公司积极布局美容仪、冲牙器、直发梳等新兴个护品类,有望打开新的增长空间。
- 渠道下沉与精细化运营:进一步深耕下沉市场,同时提升线上渠道运营效率,通过数字化手段精准营销。
- 海外市场拓展:公司已开始布局海外市场,产品出口至多个国家和地区。未来随着品牌国际化的推进,海外收入有望成为新的增长引擎。
- 技术升级与智能化:结合AI、IoT等技术,开发智能个护产品,提升用户体验,增强产品附加值。
七、风险提示
- 市场竞争加剧风险:个护小家电行业吸引众多新进入者,可能引发价格战,影响公司盈利能力。
- 原材料价格波动风险:铜、塑料等原材料价格上涨可能挤压利润空间。
- 新品推广不及预期风险:新品类市场接受度存在不确定性。
- 宏观经济下行风险:消费需求可能受经济周期影响而放缓。
八、投资建议
广发家电曾婵团队认为,飞科电器作为个护小家电龙头,品牌、渠道、研发优势显著,业绩持续增长确定性高。预计公司2023-2025年归母净利润分别为11.5、13.2、15.0亿元,对应EPS分别为2.64、3.03、3.44元,给予“买入”评级。
九、
飞科电器深耕个护小家电领域二十余年,已成长为行业龙头。在消费升级和线上渠道红利驱动下,公司凭借强大的综合竞争力,实现了业绩的持续增长。随着新品拓展、渠道深化和海外布局的推进,飞科电器有望继续保持领先地位,为投资者创造长期价值。
---
本文根据公开资料整理,不构成投资建议。市场有风险,投资需谨慎。
如若转载,请注明出处:http://www.actualshome.com/product/8.html
更新时间:2026-10-24 00:34:47