中国家电出海"降维打击"国际市场,家用电器研发靠的是什么?
中国家电品牌在全球市场高歌猛进。从东南亚的商场到欧洲的货架,从北美电商榜单到中东高端卖场,海尔、美的、海信、TCL、小米等品牌不仅站稳脚跟,更在多个品类上对传统国际巨头形成"降维打击"之势。所谓"降维打击",并非单纯依靠低价,而是在技术、供应链、产品迭代和用户洞察等多个维度上,形成了对竞争对手的全面优势。这种优势的根基——家用电器研发,究竟靠的是什么?
一、靠"用户直连"的研发逻辑
传统国际家电巨头往往采用"全球统一平台、区域小幅适配"的研发模式,一款产品定型后三年不改款是常态。而中国家电企业普遍建立了"用户直连"的研发体系:通过电商评论、社交媒体反馈、海外用户社群、售后数据等渠道,实时捕捉各地市场的真实痛点。比如在东南亚,用户抱怨空调外机易锈蚀,中国企业很快推出防盐雾腐蚀涂层机型;在欧洲,用户希望烤箱能智能识别食材,中国企业便快速集成AI摄像头与云端菜谱。这种"小步快跑、高频迭代"的研发节奏,让中国家电能以月为单位更新功能,而对手仍按年迭代。表面上是产品差距,实则是研发底层逻辑的代差。
二、靠"模块化+平台化"的研发架构
中国家电研发的高效,并非靠堆人力,而是靠架构革命。主流企业普遍构建了"模块化平台":把压缩机、电机、主控板、风道等核心部件做成标准化模块,把智能化、健康化、节能化等功能做成可插拔的软件模块。一款新品类,往往60%以上的零部件和代码可复用现有平台,研发周期从传统的18-24个月压缩至6-9个月。更关键的是,这种架构让企业可以针对不同国家快速组合出差异化产品——面向日本的超静音机型、面向印度的宽电压机型、面向北欧的高效热泵机型,底层共享同一研发平台,边际成本极低。国际竞争对手由于历史包袱重、平台割裂,很难在短时间内跟上这种灵活度。
三、靠"技术长板"的压强投入
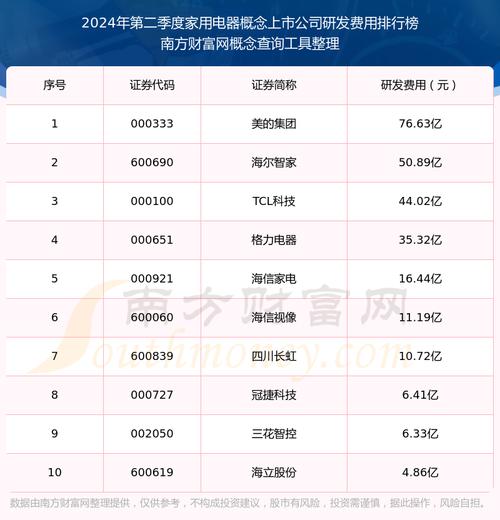
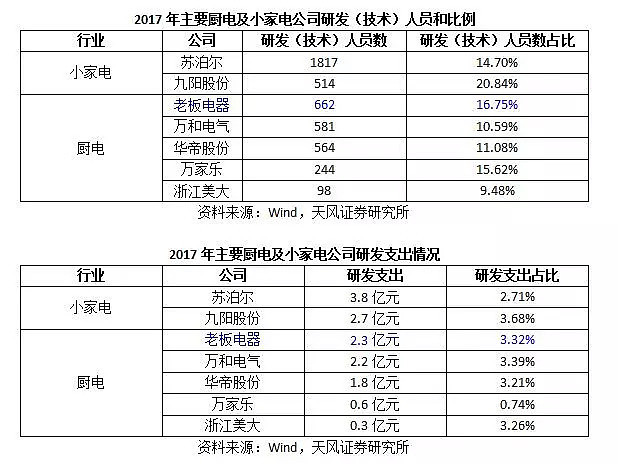
降维打击不能只有性价比,必须有技术制高点。过去十年,中国家电研发投入强度从不足2%提升至头部企业普遍4%-6%,部分企业 annual 研发费用超过百亿元。这些投入集中在几个关键长板上:变频控制算法、热泵系统、智能传感、AI语音与视觉、低功耗芯片、新型压缩机等。以空调为例,中国企业在变频算法上的积累已使产品在-30℃至55℃宽温域稳定运行,能效比反而高于某些日系品牌。在洗碗机、干衣机等新品类上,中国企业直接跳过传统技术路线,采用热泵+智能识别方案,实现"起步即领先"。正是这些长板技术,让中国家电在海外中高端市场不再只是"便宜"的代名词,而是"技术越级"的代表。
四、靠"场景化+生态化"的研发视野
国际巨头卖的是单品,中国家电卖的是场景。研发部门不再只研究一台冰箱或一台洗衣机,而是研究"厨房场景""阳台场景""全屋空气场景"。于是,冰箱与烤箱联动、洗衣机与干衣机叠放并共享水电、空调与加湿器净化器组成空气管理系统。底层是统一的IoT操作系统和云平台,上层是不断生长的场景套系。这种生态化研发让海外用户一旦购买其中一件,就容易倾向于配齐全套,客户粘性和客单价同步提升。而传统巨头由于各品类事业部独立,很难在短时间打通底层系统。可以说,中国家电在研发阶段就已经把"卖产品"升级为"卖生活方式",形成了对单品类对手的降维优势。
五、靠"供应链深嵌"的研发协同
研发不只是研究院的事。中国家电研发与供应链深度绑定:核心零部件企业如压缩机、电机、芯片、传感器厂商,往往与整机厂同步开发甚至超前开发。当整机厂提出新的能效或噪音指标,供应链能在2-3个月内给出定制样件。这种"整机+零部件"并行研发的模式,使新技术从实验室到量产的时间大幅缩短。中国在家电领域的庞大产能形成了"规模反馈效应":任何新技术一旦搭载于千万级销量的产品上,分摊后的研发成本极低,从而能迅速下放到海外中低端市场,形成对区域性品牌的成本与技术双重压制。
中国家电出海的"降维打击",本质是研发体系的降维打击——用户直连代替闭门造车,模块化平台代替单一平台,压强投入代替渐进改良,场景生态代替孤立单品,供应链协同代替单向采购。当这些研发逻辑叠加在一起,产生的不是某一款爆品,而是一种持续的、结构性的产品领先能力。随着AI、新能源和全球本地化研发中心的进一步落地,家用电器研发之于中国出海企业的意义,将从"追赶"彻底转向"定义"。
如若转载,请注明出处:http://www.actualshome.com/product/21.html
更新时间:2026-10-24 01:27:01